一、产业拐点已至:《2026年智能机器人产业发展白皮书》核心研判
2026年7月,普华永道中国正式成立人工智能研究院并发布首批核心成果《2026年智能机器人产业发展白皮书》。这是中国首份涉及具身智能产业的专业白皮书,聚焦中国智能机器人产业,围绕“产业现状如何、产业价值何在、如何实现可持续发展”三大核心命题展开系统分析。
白皮书明确指出,智能机器人是人工智能与实体产业深度融合的核心载体,当前中国智能机器人产业已从试点验证迈入规模化落地关键期,预计到2030年将呈现“形态多元化、场景精准化、技术协同化”的发展格局。
市场规模与增长动力:白皮书数据显示,中国人形机器人市场规模2026年预计达20亿美元,到2030年将攀升至150亿美元。同期中商产业研究院发布的《2026年全球及中国具身智能发展白皮书》进一步印证,2026年人形机器人出货量约3.8万台,2030年有望达到38万台,市场规模突破200亿元;广义具身智能市场规模2026年预计突破1万亿元。
产业格局与三大形态:白皮书指出,智能机器人按场景需求已形成三大产品形态的清晰分工——工业机械臂深耕固定工位标准化作业,在半导体、汽车等高端制造领域稳健增长;轮式/四足机器人依托高效移动和地形适应优势,规模化落地仓储巡检、餐饮配送等移动类场景,是短期商业化落地的核心主力;人形机器人适配人类基础设施与操作工具,面向护理、柔性装配等特殊场景释放独有价值。
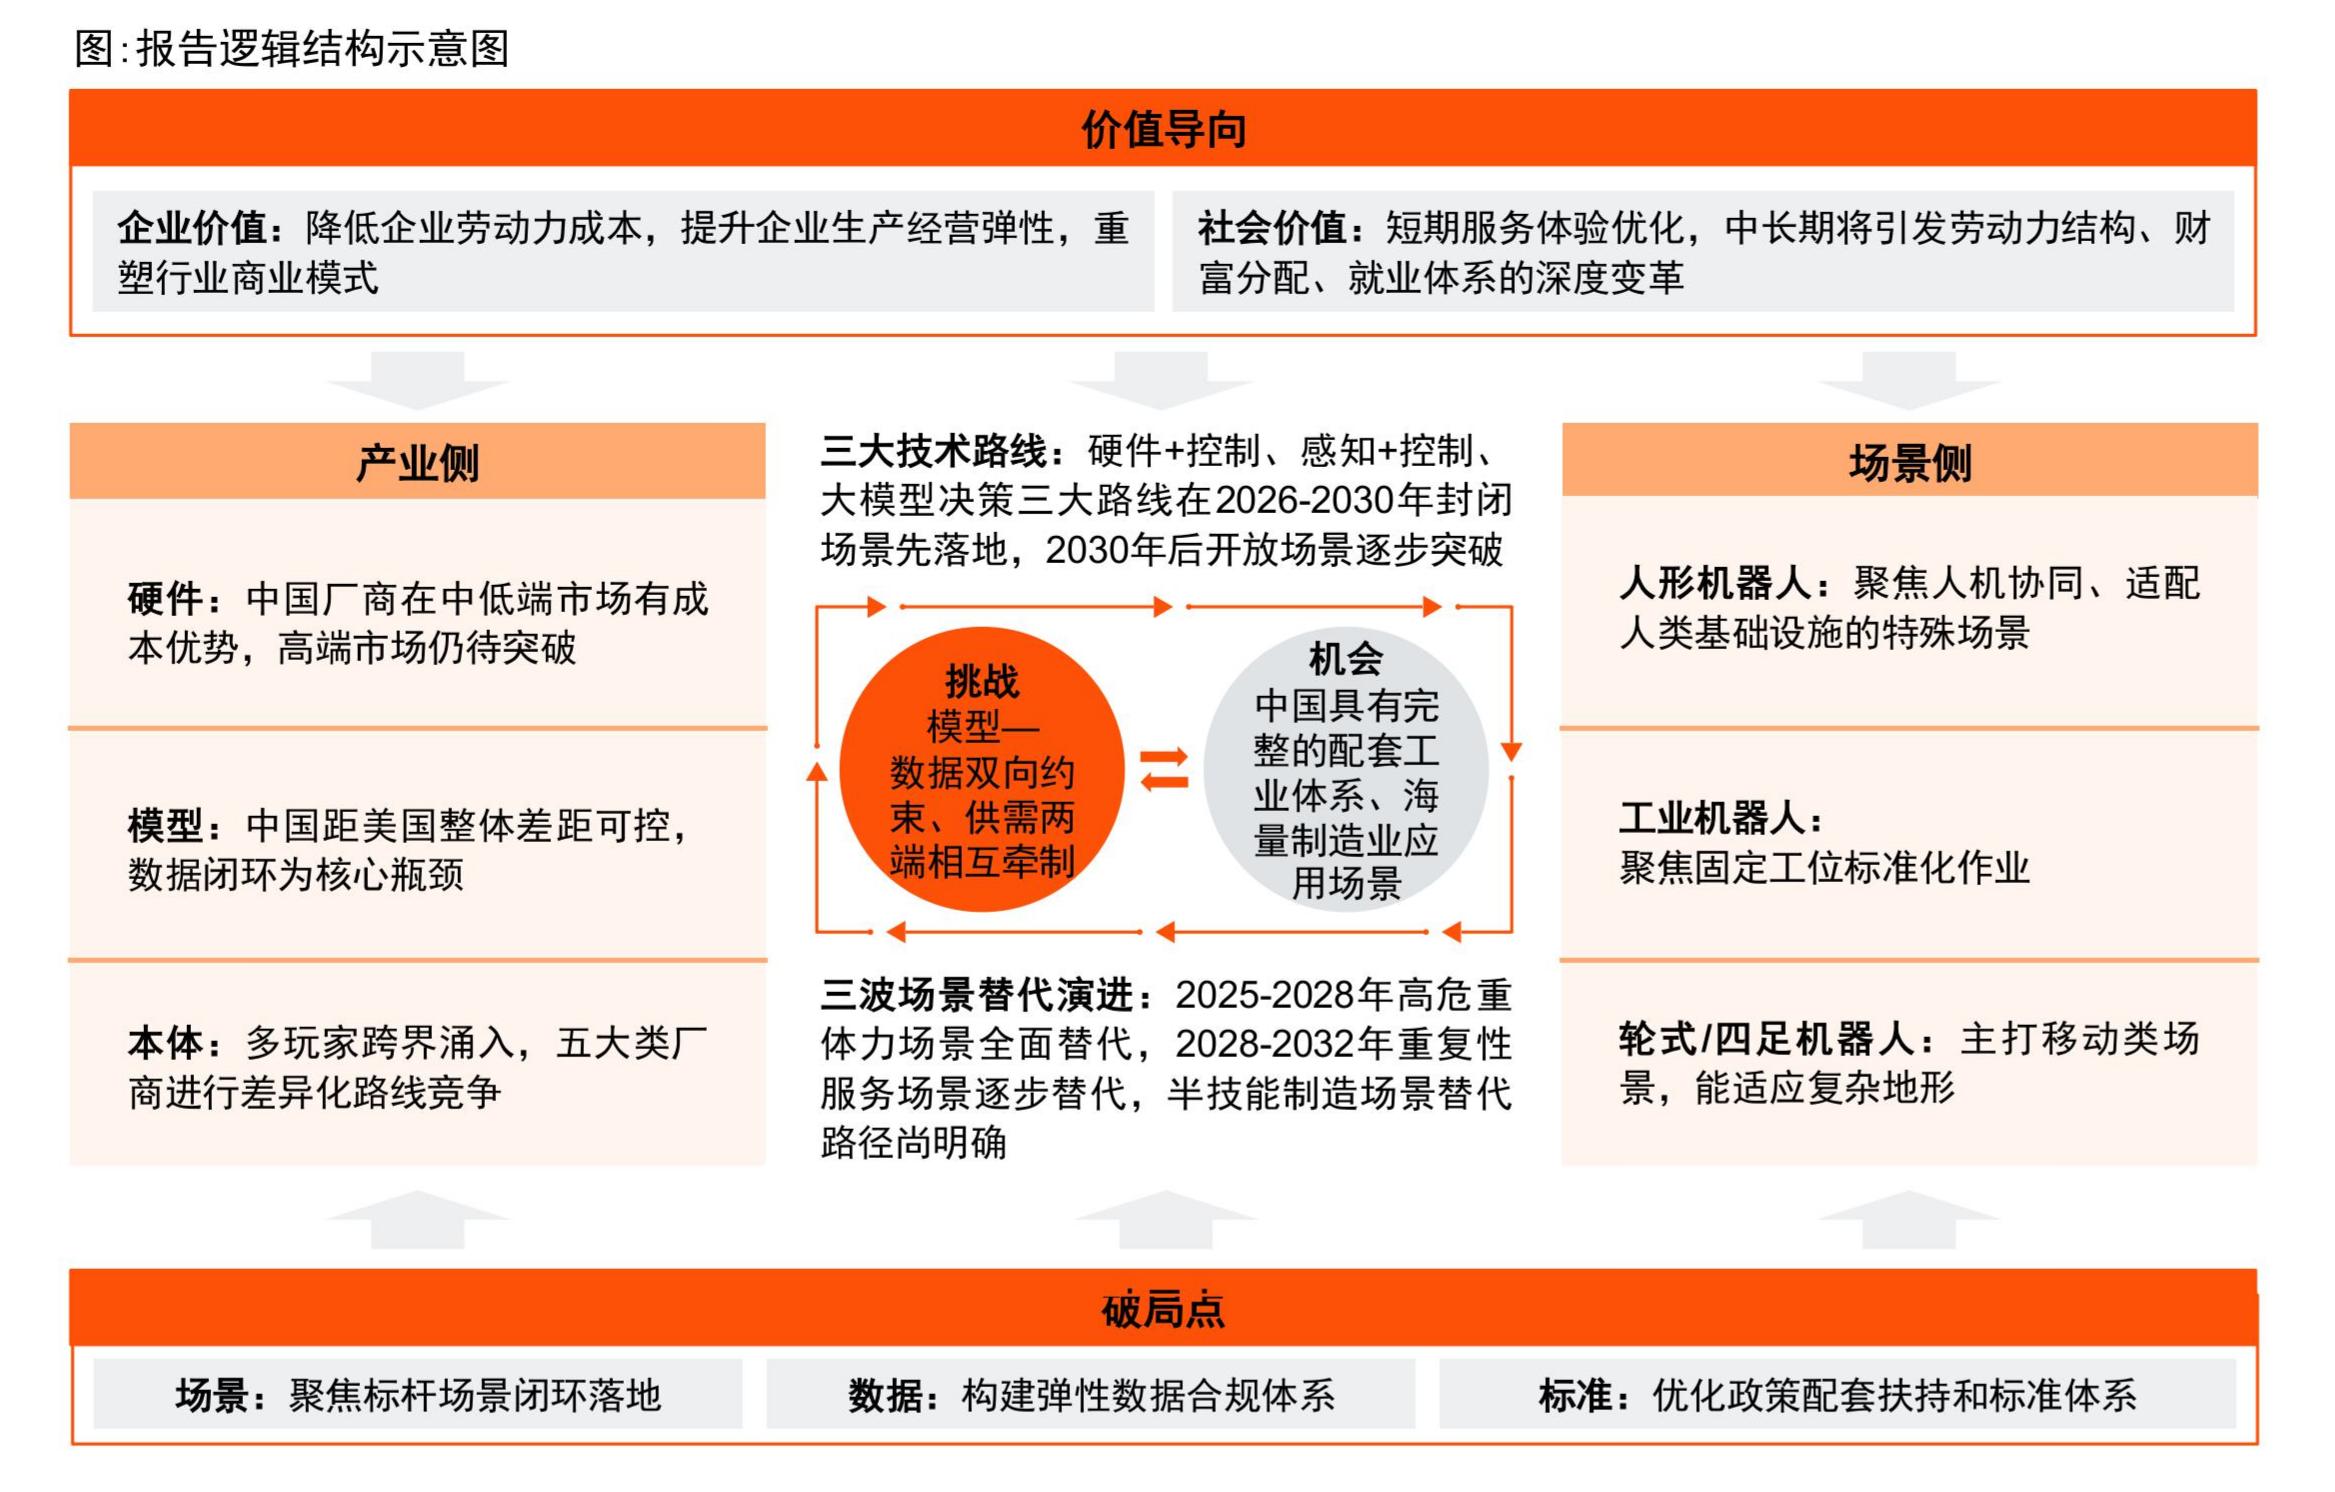
白皮书特别警示:人形机器人的核心价值在于场景独特性,而非对其他形态的全面替代。未来3至4年,单一的人形机器人形态无法适配全场景作业需求,过度押注可能带来产业资源错配与非理性发展,到2030年三类机器人将形成清晰分工、长期共存的稳定格局。从供给侧看,全球机器人本体赛道已形成创业企业、老牌专业厂商、工业自动化巨头、汽车与互联网企业等多类玩家跨界角逐的态势。
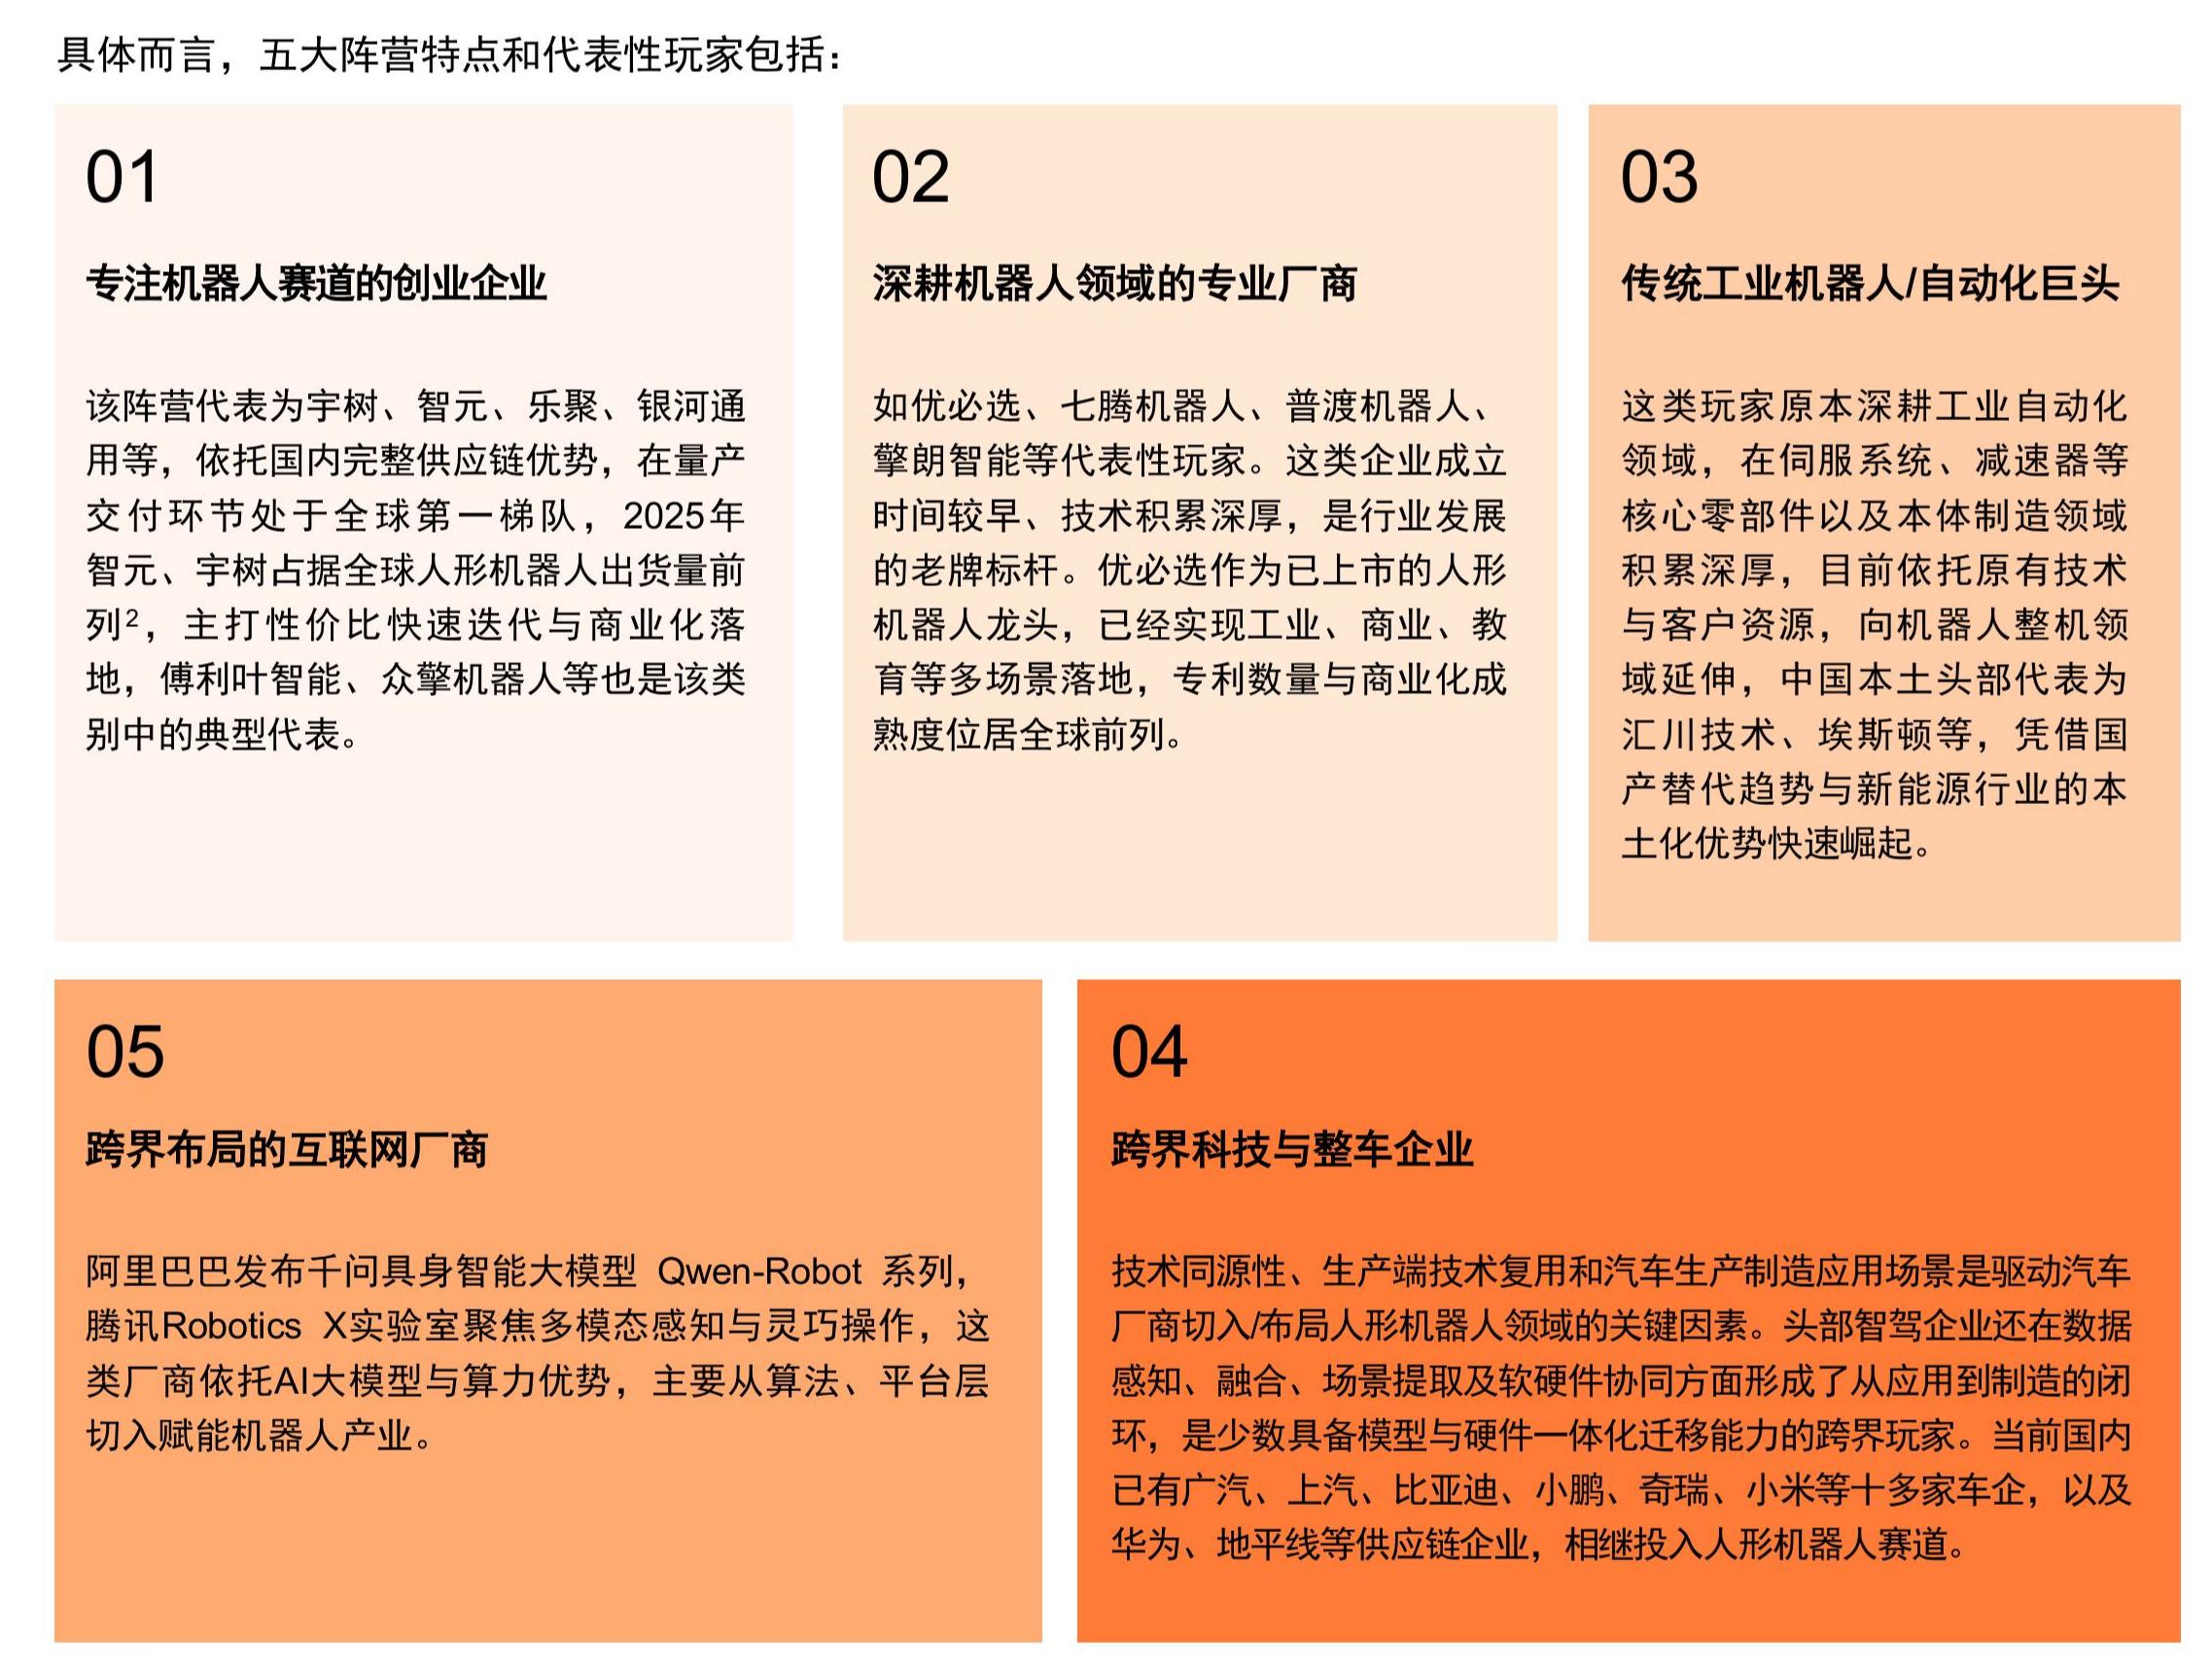
核心挑战与三大战略资产:产业当前面临“模型—数据”和“供给—需求”双重约束,技术迭代、硬件降本、合规落地、市场商业化等多维度制约规模化发展。但中国具备三大核心战略资产——一是全球最完整的工业配套体系,可实现零部件快速响应与迭代,降低产业启动门槛;二是政策与资本双向赋能,2026年工信部、国务院国资委联合启动人形机器人与具身智能实景实训专项行动,北京经济技术开发区发布“具身智能十条”,上海、武汉出台强力扶持政策,《杭州市具身智能机器人“强链补链”行动方案(2026—2027)》明确每年评选不超过10个示范场景,单个场景最高奖励100万元;三是海量制造业场景与数据,为技术升级和商业化提供天然试验场。
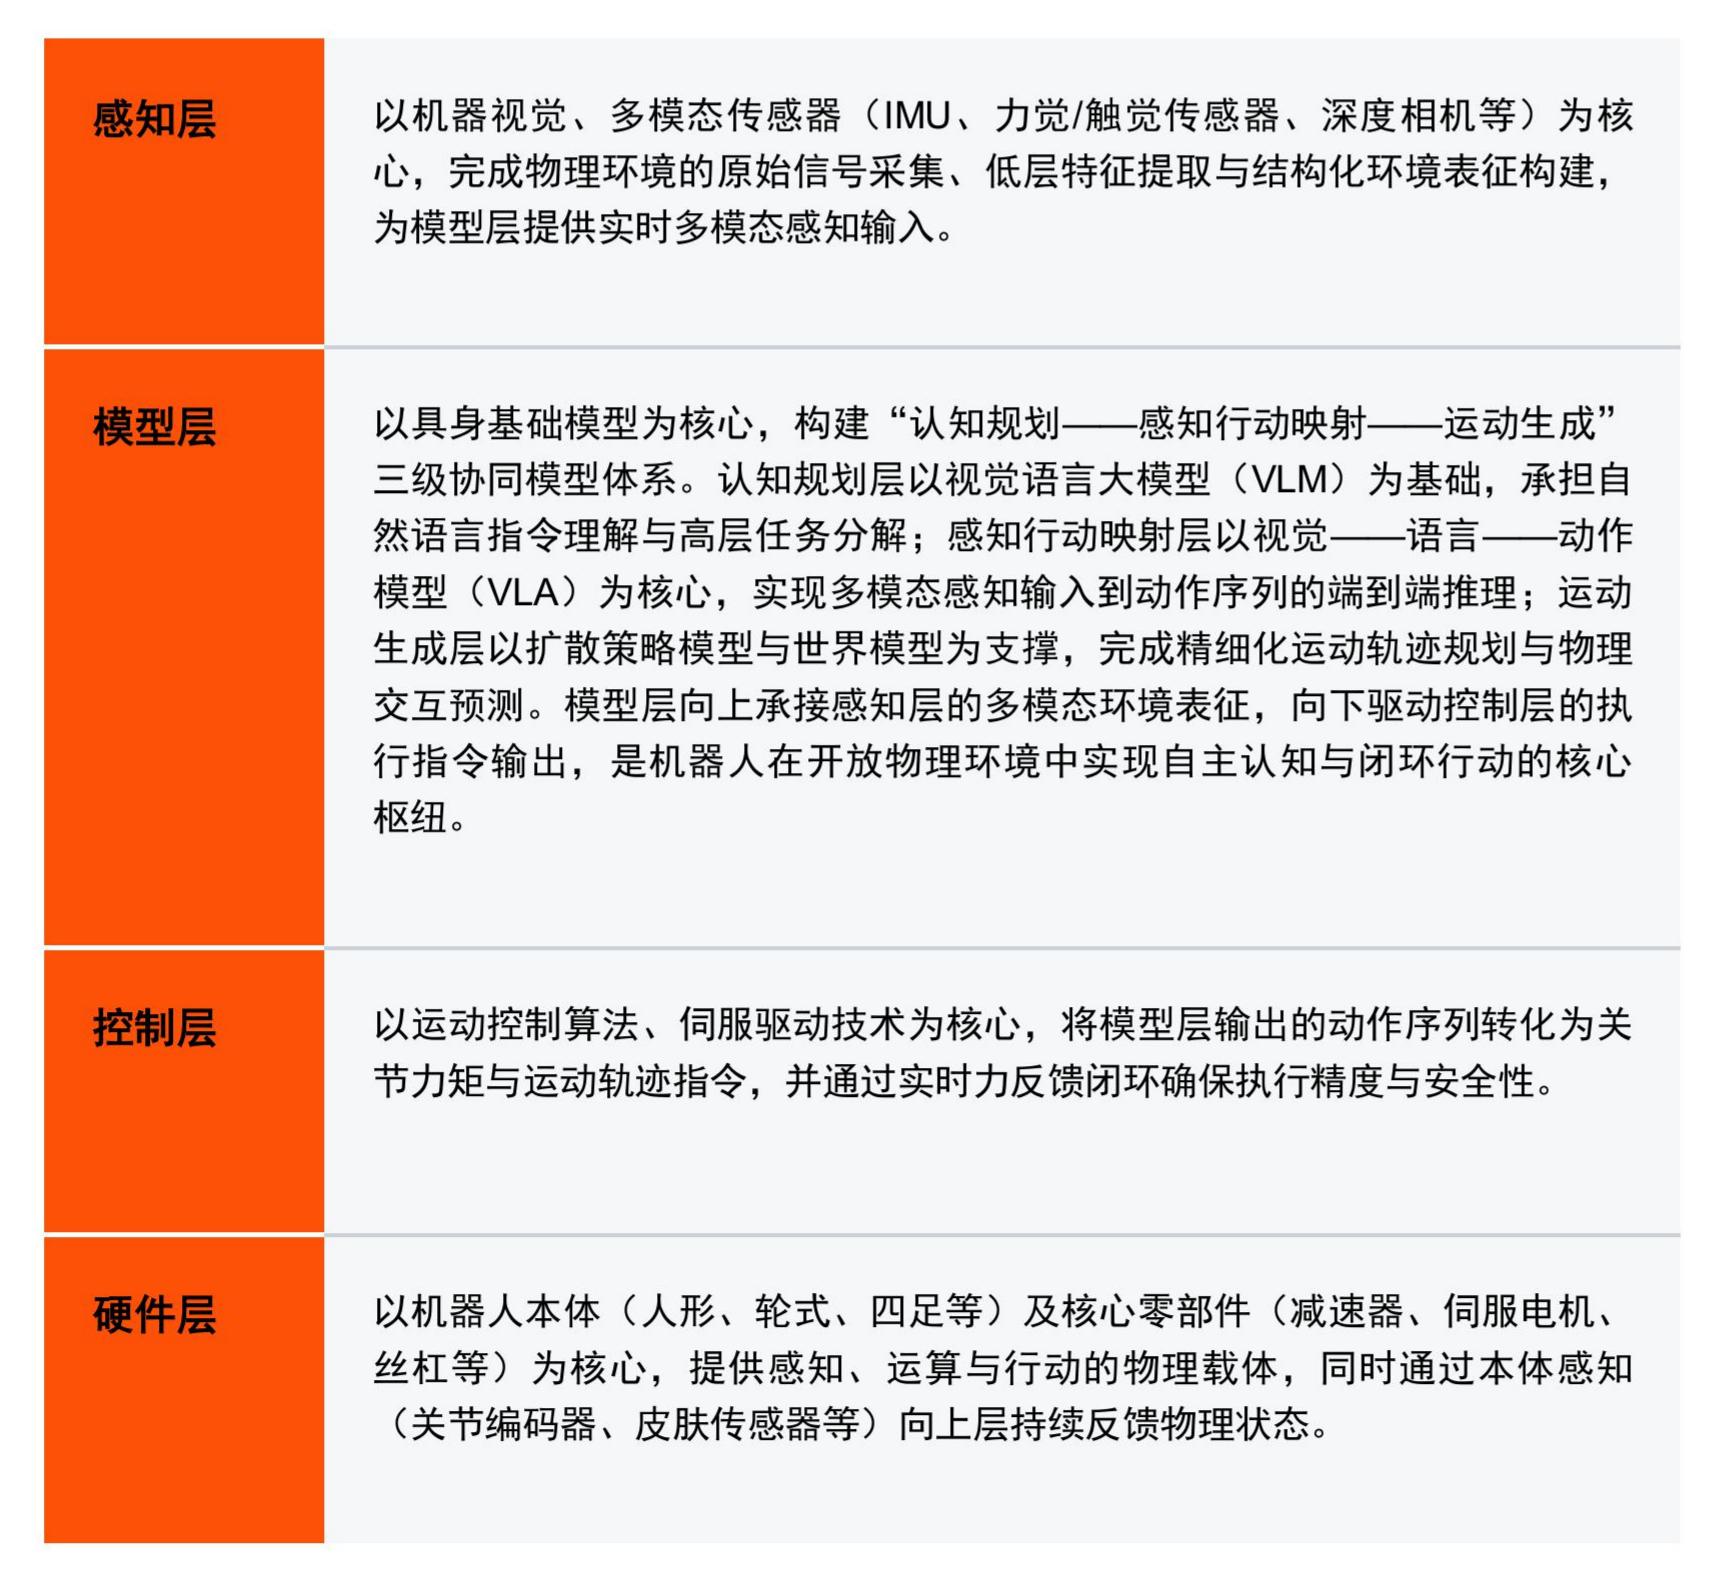
分层演进与突破举措:产业将呈分层演进——感知层、控制层与硬件层依托成熟工程化经验持续深化国产替代,已突破的零部件进入性能优化与份额扩张阶段;模型层短期深耕制造业垂直工艺模型,长期逐步完善数据采集迭代体系。突破举措包括聚焦标杆场景闭环落地以积累低成本高质量实景数据、优化政策配套实现供给侧研发与需求侧采购双向发力、构建弹性数据合规体系在安全底线内适度放宽采集权限。
二、机器人主控板技术现状与趋势
2.1 机器人主控板架构演变:从集中控制走向异构计算
智能机器人正从“执行机器”向具备感知、学习、决策能力的智能实体演进,主控板需同时处理视觉识别、AI推理、运动规划、传感器融合及通信控制等大量实时任务。传统集中式控制(单芯片或PLC)面对全身超过40个自由度的协同需求,遭遇总线带宽物理极限和毫秒级实时响应双重挑战。算力下沉已成趋势——关节内MCU不仅要负责电机高频FOC换相,还需边缘侧直接处理编码器反馈、力矩解算乃至部分视觉融合数据。当前主流的“大小脑”协同架构中,“大脑”负责任务调度、三维轨迹规划与端侧AI推理,“小脑”负责伺服闭环、编码器采样与安全控制,该方案已成为六自由度协作机器人的标准化架构。未来机器人的“大脑”不会属于单一计算架构,而必然走向CPU、GPU、NPU、FPGA等多种单元协同的异构计算。
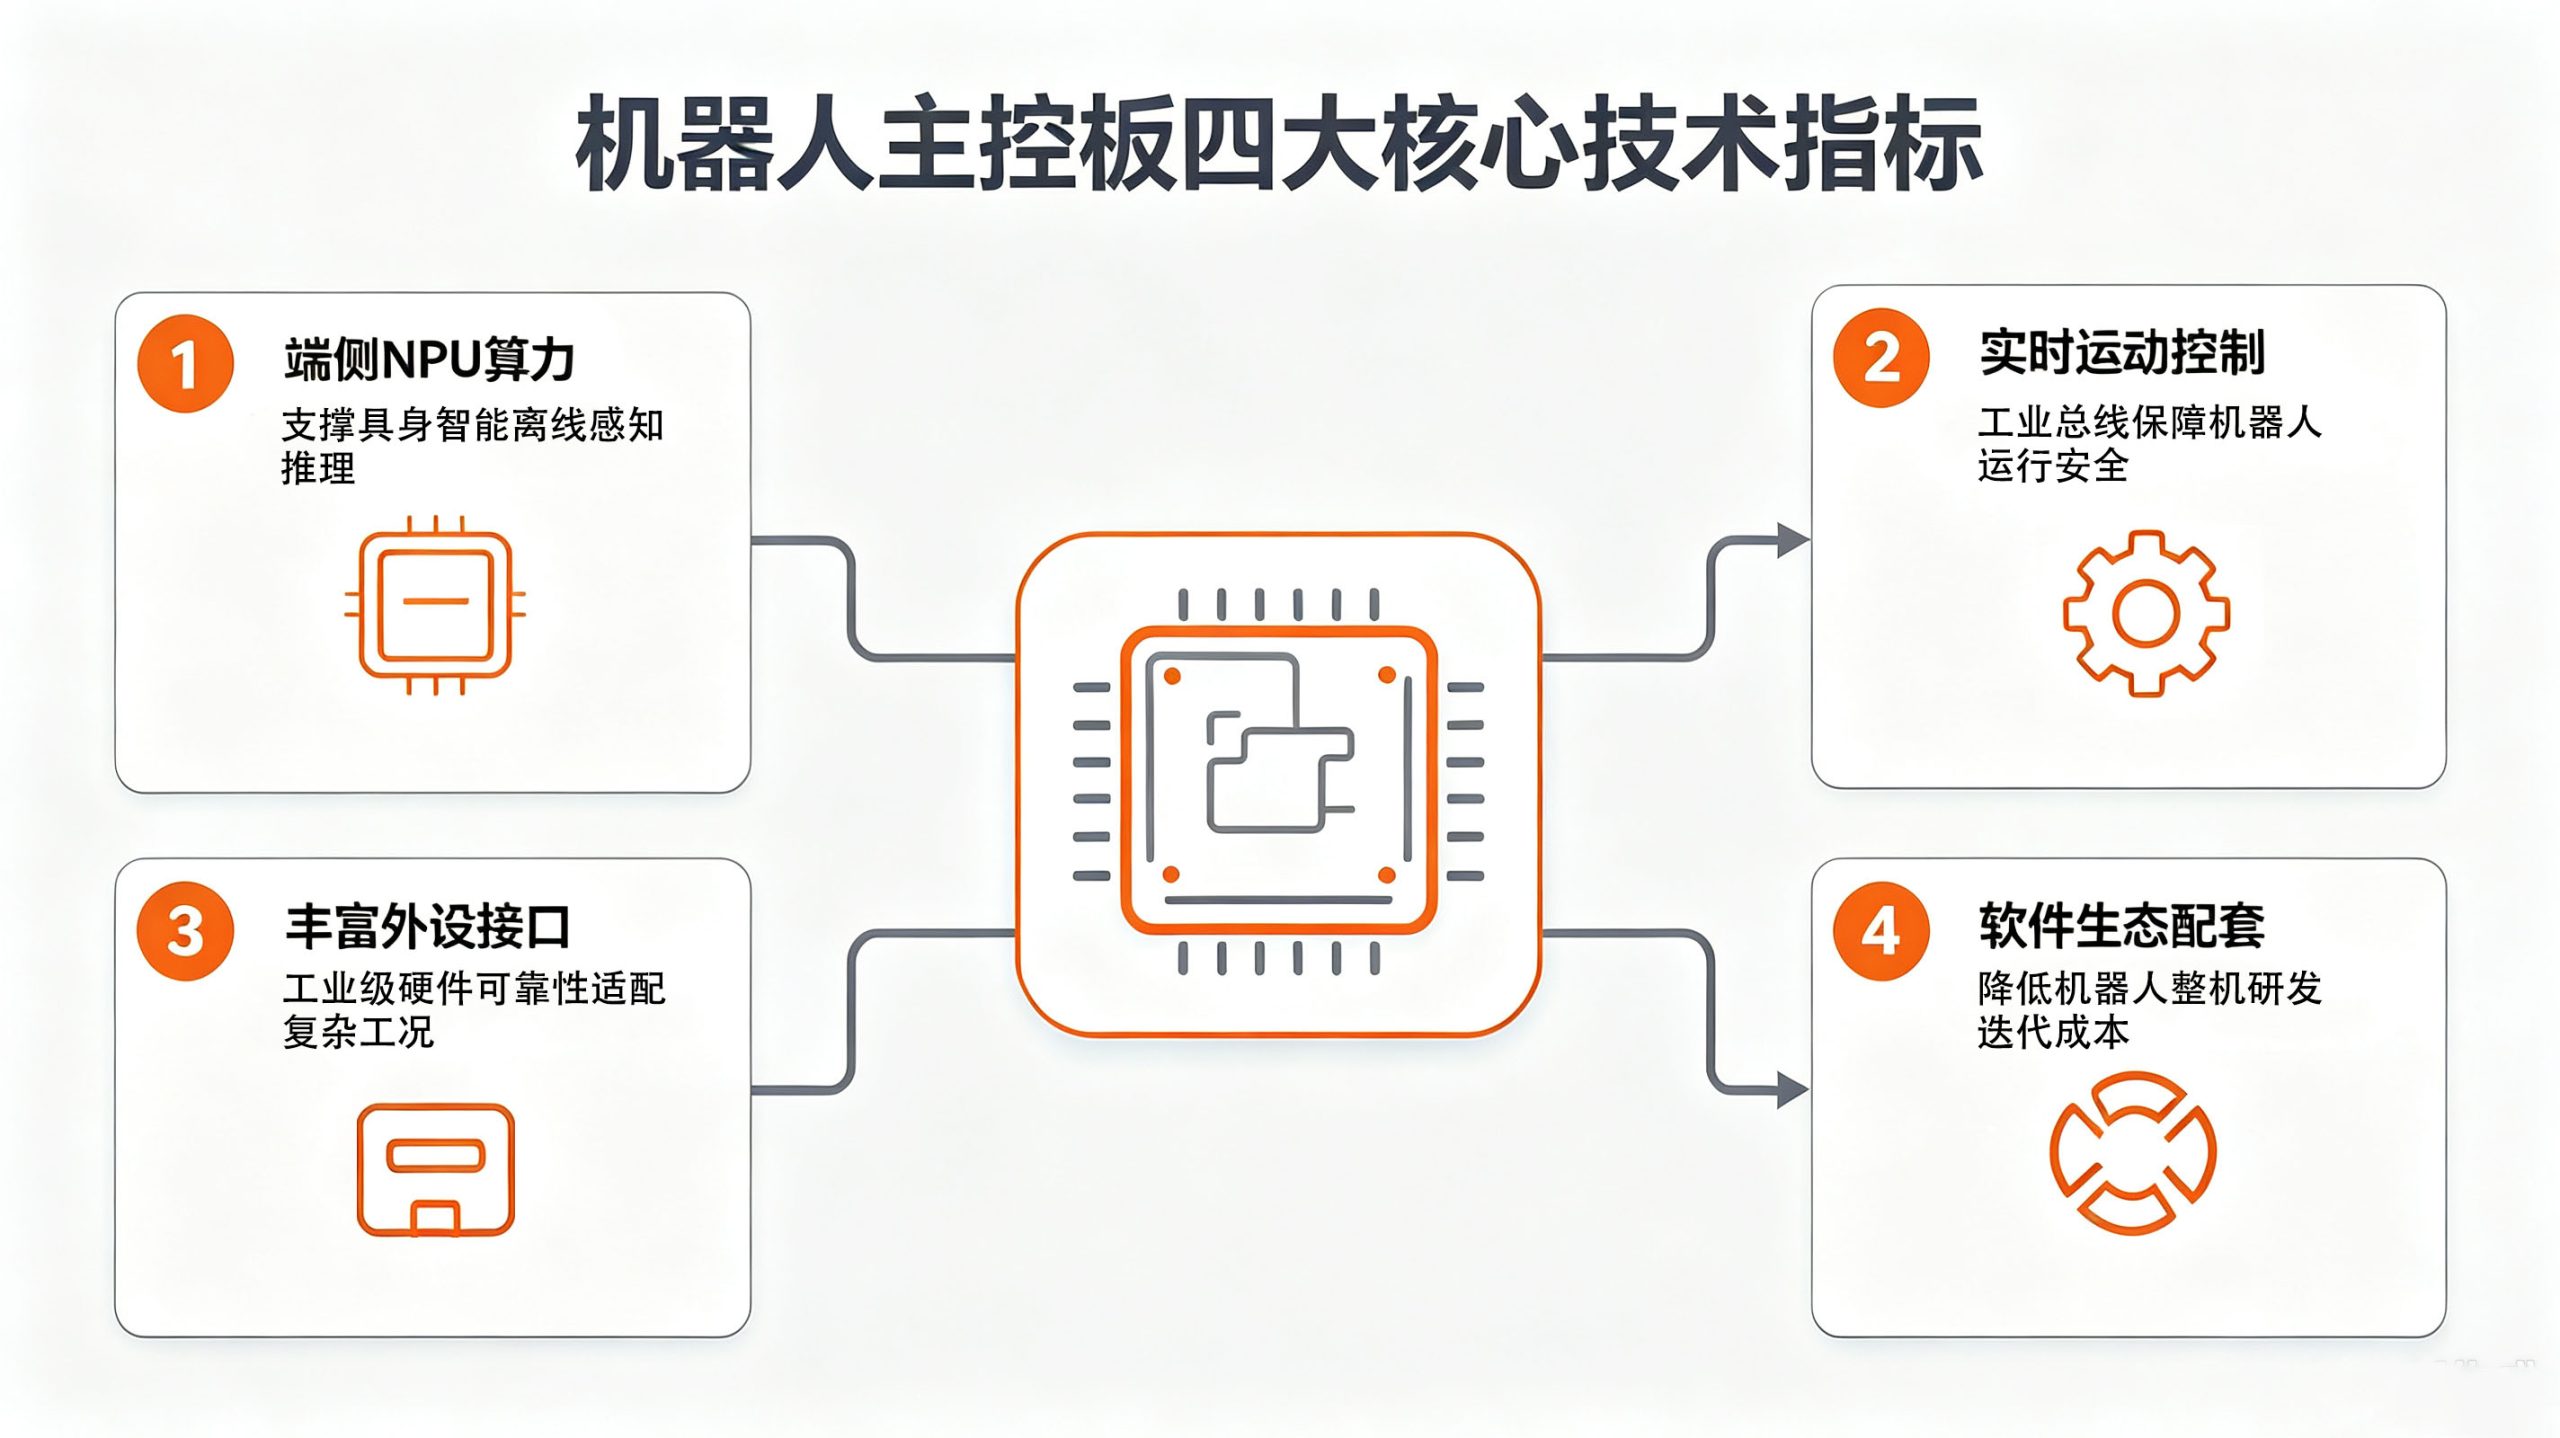
2.2 机器人主控板四大核心技术指标
端侧NPU算力:支撑具身智能离线感知推理
第一是算力与NPU端侧推理能力,具身智能场景不可以完全依赖云端算力,本地NPU算力决定机器人离线环境下的目标识别、障碍物检测、SLAM建图能力,端侧推理既可以降低网络时延,也规避数据上云带来的信息安全风险,是商用落地的硬性条件。不同场景对算力需求分层明显,轻型配送、巡检机器人只需要轻量级NPU完成基础路径规划;酒店、商超复合型移动机器人,需要多路摄像头同步采集,完成视觉 雷达融合避障;工业级、四足机器人,则需要高算力NPU承载轻量化大模型推理任务。
实时运动控制:工业总线保障机器人运行安全
第二是实时控制与工业总线适配能力。机器人主控板不能只追求AI算力,运动控制的实时性直接关乎设备运行安全,需要原生支持EtherCAT、CAN FD、RS485等工业总线,实现伺服电机、传感器之间高速数据交互,控制周期达到毫秒级别,保障机械臂、移动底盘的运动稳定性。很多通用AI板卡算力充足,但缺少工业总线驱动,实时性不足,无法直接用于工业机器人场景,这也是很多整机厂商选型时容易踩坑的技术点。
丰富外设接口:工业级硬件可靠性适配复杂工况
第三是外设扩展与接口完备度。一台智能机器人需要同时接入激光雷达、深度相机、IMU惯性模块、麦克风阵列、急停安全模块、显示触控终端等数十类外设,主控板需要配置多路MIPI CSI、千兆以太网、USB、串口等接口,实现多设备并行数据传输,避免带宽冲突。同时硬件需要具备工业级可靠性,支持宽温工作范围,具备抗电磁干扰能力,适配工厂车间、户外、商超等复杂工况,满足7×24小时连续运行要求。
软件生态配套:降低机器人整机研发迭代成本
第四是软件生态与开发效率。白皮书提到,国内机器人整机企业大量的研发周期消耗在底层硬件适配开发,硬件底层调试约占用整机40%以上研发投入,标准化、成熟的BSP驱动、ROS2适配包、工具链,可以大幅缩短产品迭代周期,让厂商将研发资源集中在算法优化、场景业务逻辑开发上,而不是重复做底层电路调试工作。与此同时,国产化供应链还需要解决软硬件协同短板,芯片硬件只是基础,配套的SDK、驱动、技术支持,才是实现批量落地的关键。
2.3 国产机器人主控板现实挑战
放眼行业现存挑战,白皮书指出,国产主控硬件仍存在部分短板。一方面高端人形机器人所需超大算力主控方案供给有限,高端工业场景部分功能安全认证有待完善;另一方面市场上硬件方案碎片化严重,很多板卡硬件规格看似达标,但ROS2驱动不完善、总线协议适配缺失,企业选型后需要投入大量人力二次开发,制约产品推向市场速度。产业破局的思路,是依托成熟国产SoC平台,打造分层化主控板产品矩阵,面向入门、中端、高端不同机器人赛道提供标准化硬件,同时做好软件生态配套,兼顾性能、成本、可靠性,推动国产主控板在移动AGV、服务机器人、协作机器人领域规模化替代。
三、瑞迅科技机器人主控板软硬件一体化解决方案
结合白皮书所揭示的产业需求,瑞迅科技基于瑞芯微RK3568、RK3576、RK3588平台打造了从入门到旗舰的全系列机器人主控板,形成覆盖轻量级AGV、中型仓储物流到高端具身智能场景的梯度化产品矩阵。
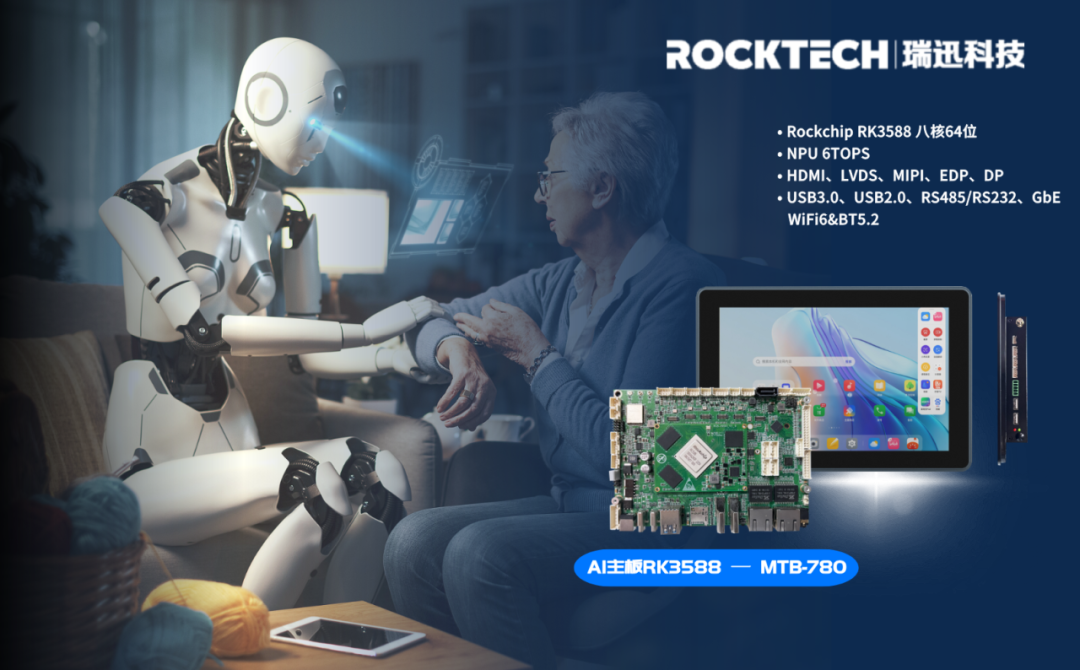
全系主板均集成NPU算力,标配双千兆网口、多路USB及CAN总线接口,旗舰型号更支持8K解码和EtherCAT工业实时以太网,可一站式接入激光雷达、深度相机等多类传感器,灵活适配搬运巡检、仓储分拣、智能服务及具身交互等多元应用需求,为机器人行业提供“从大脑到五官”的全栈式硬件支撑。